
Dane, medzinárodné zdaňovanie a daňové spory
Prepájame svet daní so svetom práva — posúdime transakcie z právneho aj daňového hľadiska, optimalizujeme štruktúry a bránime vás v daňových sporoch. So zreteľom na zmeny, ktoré priniesli roky 2025 a 2026.
 Mgr. Lukáš SteinigerPartnerlukas.steiniger@steinigers.com
 JUDr. Ondrej SteinigerPartner · Advokátondrej.steiniger@steinigers.com
Daňové poradenstvo
Daňové stanovisko k významnej transakcii, novému modelu fungovania či len posúdenie dopadov aktuálneho stavu patrí k našim najvyhľadávanejším službám. Analyzujeme riziká aj možné riešenia, aby váš biznis model odrážal strategický aj rizikový profil.
Čo sa zmenilo v rokoch 2025 a 2026
Od 1. januára 2025 platí základná sadzba DPH 23 %, znížená 19 % a 5 %, daň z príjmov právnických osôb 10 % pri príjmoch do 100 000 €, 21 % a 24 % pri príjmoch nad 5 miliónov € a daň z dividend 7 %. Od 1. apríla 2025 sa platí daň z finančných transakcií podľa zákona č. 279/2024 Z. z.; od 1. januára 2026 ju platia už len právnické osoby, fyzické osoby podnikatelia boli z okruhu daňovníkov vypustené. Od 1. januára 2026 má daň z príjmov fyzických osôb štyri sadzby (19 %, 25 %, 30 % a 35 %), zdravotné odvody živnostníkov vzrástli na 16 %, minimálna daň firiem s obratom nad 5 miliónov € je 11 520 € a pri autách používaných aj súkromne možno odpočítať len polovicu DPH. Platformy a poskytovatelia služieb kryptoaktív automaticky oznamujú príjmy podľa smerníc DAC7 a DAC8. Posúdime, čo z toho dopadá na vás, a navrhneme, ako na to reagovať.
Daňové stanoviská
Pre významnejšie transakcie pripravíme stanovisko, ktoré zohľadní právne aj daňové dôsledky a dá vám istotu pri rozhodovaní.
Medzinárodné zdaňovanie
Pri cezhraničných transakciách a štruktúrach skúmame dopady zmlúv o zamedzení dvojitého zdanenia na konkrétny prípad a optimalizujeme existujúce štruktúry z daňového aj administratívneho hľadiska.
Stála prevádzkareň a výmena informácií
Pri podnikaní vo viacerých krajinách posúdime, či vám v inom štáte nevzniká stála prevádzkareň a ako sa príjmy rozdelia medzi krajiny. Zohľadníme automatickú výmenu informácií (DAC7 a DAC8) aj pravidlá proti presúvaniu ziskov, aby vaša štruktúra obstála pri kontrole doma aj v zahraničí.
Transferové oceňovanie
Transakcie medzi spriaznenými osobami podliehajú pravidlám transferového oceňovania. Pripravíme dokumentáciu a nastavíme ceny tak, aby obstáli pri daňovej kontrole.
Dokumentácia a metódy ocenenia
Rozsah dokumentácie závisí od typu a objemu transakcií so spriaznenými osobami. Pripravíme transferovú dokumentáciu, vyberieme vhodnú metódu ocenenia a v prípade potreby pomôžeme so žiadosťou o odsúhlasenie metódy správcom dane, aby ste predišli dorubeniu dane a sankciám pri kontrole.
Daňové spory
Daňový spor sa vyhráva alebo prehráva už počas kontroly. Čo poviete a predložíte správcovi dane, sa neskôr ťažko mení. Preto nás zavolajte v deň, keď vám príde oznámenie o daňovej kontrole.
Lehoty a priebeh sporu
Zastúpime vás počas kontroly, pri odvolaní (lehota 30 dní od doručenia rozhodnutia podľa § 72 zákona č. 563/2009 Z. z., daňového poriadku) aj v správnom súdnictve podľa Správneho súdneho poriadku (zákon č. 162/2015 Z. z.). Celý prípad vedieme my, vy sa venujete podnikaniu.
Aktívne tvoríme dianie v práve, financiách a biznise.
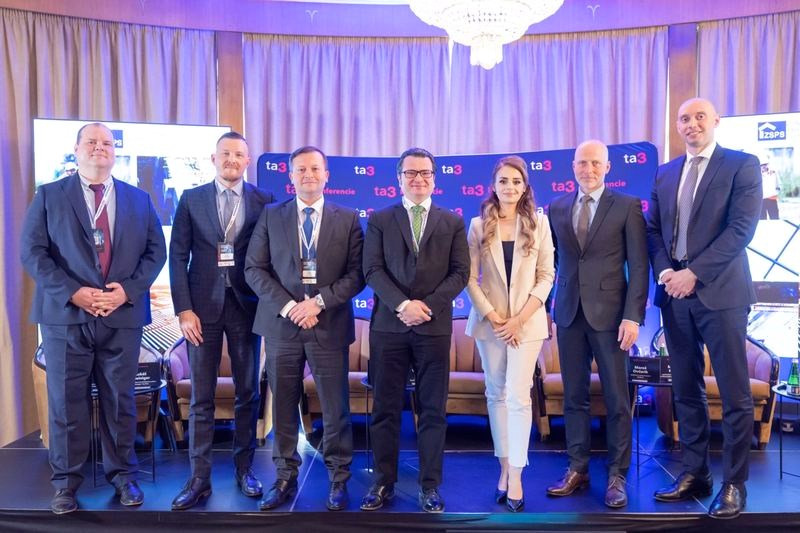
Lukáš Steiniger na TA3 konferencii v Tatrách: kryptoaktíva, stablecoiny a tokenizácia menia investičné prostredie
Čítať článokReferencie
Spokojní klienti a naše referencie.
Právnici zo Steiniger nám vždy veľmi rýchlo a efektívne poradili — či už išlo o autorské práva, ochranné známky alebo firemné záležitosti."
Filip Glasa · CEO, FinStat
Desiatky prípadov, v ktorých naši klienti vďaka promptnej a profesionálnej pomoci tímu Steiniger ochránili svoje značky."
Michal Pastier · GoBigname
Našli sme niekoho, s kým riešime veci komplexne a spoľahlivo — od obchodného a autorského práva až po dane."
Matej Drlička · CEO, VivaMusica / IXPO
Dôverujú nám



… a mnohí ďalší
Členstvá
Sme súčasťou komunít, ktoré formujú právo, biznis aj kultúru.
 FINASFintech & Insurtech Asociácia Slovenska
 SKMASlovenská kryptomenová asociácia
 Forbes Grow ClubBiznis klub elitnej spoločnosti špičkových slovenských podnikateľov
 SING!Mecenášsky klub Bratislavského chlapčenského zboru
Pre majiteľov firiem ◆ investorov ◆ CFO a finančných riaditeľov
Maďarsko:ako podnikať a investovať do nehnuteľností
SK vs. HU. Rozdiely, ktoré rozhodujú.

Nechajte nás byť zodpovednými za vaše rozhodnutia v živote a podnikaní.