
Trestné právo a daňové trestné činy
Trestné konanie väčšinou nezačína náhle. Predchádza mu daňová kontrola, spor so spoločníkom, nevydarený obchod alebo trestné oznámenie konkurenta. Pomáhame klientom, aby k nemu nedošlo, a keď už prebieha, obhajujeme ich vo všetkých štádiách. Špeciálne sa venujeme daňovým a hospodárskym trestným činom, kde sa obhajoba bez daňového know-how viesť nedá.
 JUDr. Ondrej SteinigerPartner · Advokátondrej.steiniger@steinigers.com
Obhajoba a zastupovanie
Trestné právo pôsobí až tam, kde iné prostriedky nestačia — o to viac záleží na skúsenom obhajcovi. Obhajujeme obvinených vo všetkých štádiách konania a zastupujeme poškodených pri uplatňovaní ich nárokov.
Novela Trestného zákona a Trestného poriadku (2024)
Zákon č. 40/2024 Z. z. priniesol najväčšiu zmenu trestného práva od roku 2006. Novela Trestného poriadku je účinná od 15. marca 2024, Úrad špeciálnej prokuratúry bol zrušený k 20. marcu 2024 a jeho agendu prevzali krajské prokuratúry a Generálna prokuratúra SR. Účinnosť zmien Trestného zákona pozastavil Ústavný súd SR a po jeho rozhodnutí platia od 6. augusta 2024. Znížili sa trestné sadzby pri majetkových a hospodárskych trestných činoch a zvýšili hranice škody podľa § 125 Trestného zákona: malá škoda nad 700 €, väčšia nad 20 000 €, značná nad 250 000 € a škoda veľkého rozsahu nad 650 000 €. Skutok, ktorý bol pred novelou zločinom, môže byť dnes prečinom alebo vôbec nie trestným činom. Pri každom prípade preto najprv overujeme kvalifikáciu podľa platného znenia.
Čo robiť, keď sa to stane
Pri predvolaní na výsluch, domovej prehliadke alebo prehliadke firmy máte právo na obhajcu od prvého úkonu. Nevypovedajte a nepodpisujte nič, kým s nami nehovoríte. Zavolajte nám, prídeme alebo sa spojíme s vyšetrovateľom. Prvé hodiny rozhodujú o celom konaní.
Hospodárske a daňové trestné činy
Skrátenie dane a poistného (§ 276), neodvedenie dane a poistného (§ 277), daňový podvod (§ 277a) a nezaplatenie dane a poistného (§ 278 Trestného zákona) patria k najčastejším trestným činom podnikateľov. Často sú dôsledkom daňovej kontroly, nie úmyslu. Obhajoba v týchto veciach stojí na daňovom práve: na tom, či daňová povinnosť vôbec vznikla a v akej výške. Preto trestnú a daňovú obhajobu vedieme spoločne.
Pri skrátení, neodvedení a nezaplatení dane zákon umožňuje účinnú ľútosť (§ 86 ods. 1 písm. e) Trestného zákona): ak sa daň a jej príslušenstvo zaplatia v zákonnej lehote, trestnosť zaniká. Na daňový podvod sa účinná ľútosť nevzťahuje; treba to však urobiť správne a včas. Firmy nesú trestnú zodpovednosť podľa zákona č. 91/2016 Z. z. o trestnej zodpovednosti právnických osôb.
Trestné compliance
Cieľom trestného compliance je odhaliť rizikové faktory a minimalizovať pravdepodobnosť, že vo firme dôjde k trestne relevantnému konaniu — a tým chrániť spoločnosť aj jej zamestnancov.
Program a trestná zodpovednosť firmy
Firma môže trestnú zodpovednosť zmierniť alebo sa jej zbaviť, ak preukáže, že urobila všetko, čo od nej možno spravodlivo žiadať, aby trestnému činu zabránila (zákon č. 91/2016 Z. z. o trestnej zodpovednosti právnických osôb). Pripravíme program trestného compliance, interné pravidlá, kanál na oznamovanie a školenia, ktoré v praxi obstoja.
Aktívne tvoríme dianie v práve, financiách a biznise.
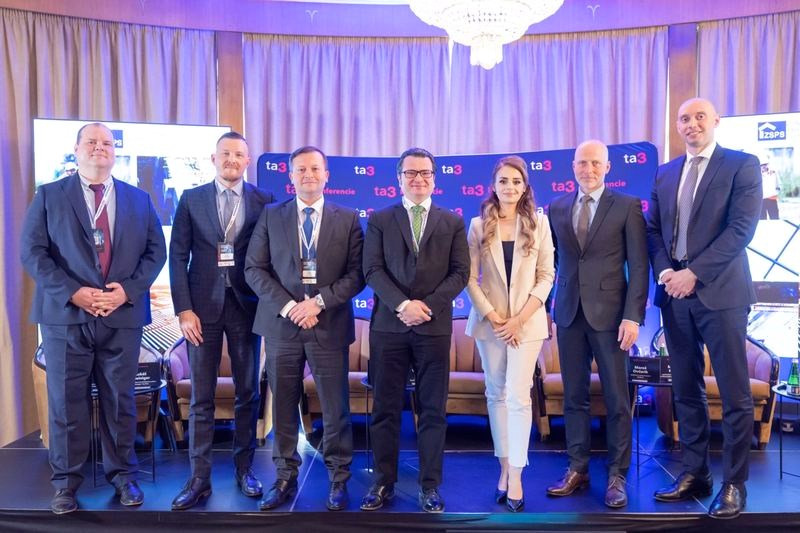
Lukáš Steiniger na TA3 konferencii v Tatrách: kryptoaktíva, stablecoiny a tokenizácia menia investičné prostredie
Čítať článokReferencie
Spokojní klienti a naše referencie.
Právnici zo Steiniger nám vždy veľmi rýchlo a efektívne poradili — či už išlo o autorské práva, ochranné známky alebo firemné záležitosti."
Filip Glasa · CEO, FinStat
Desiatky prípadov, v ktorých naši klienti vďaka promptnej a profesionálnej pomoci tímu Steiniger ochránili svoje značky."
Michal Pastier · GoBigname
Našli sme niekoho, s kým riešime veci komplexne a spoľahlivo — od obchodného a autorského práva až po dane."
Matej Drlička · CEO, VivaMusica / IXPO
Dôverujú nám



… a mnohí ďalší
Členstvá
Sme súčasťou komunít, ktoré formujú právo, biznis aj kultúru.
 FINASFintech & Insurtech Asociácia Slovenska
 SKMASlovenská kryptomenová asociácia
 Forbes Grow ClubBiznis klub elitnej spoločnosti špičkových slovenských podnikateľov
 SING!Mecenášsky klub Bratislavského chlapčenského zboru
Pre majiteľov firiem ◆ investorov ◆ CFO a finančných riaditeľov
Maďarsko:ako podnikať a investovať do nehnuteľností
SK vs. HU. Rozdiely, ktoré rozhodujú.

Nechajte nás byť zodpovednými za vaše rozhodnutia v živote a podnikaní.